Artykuł sponsorowany
Jak codzienne scenariusze szkód we Wrześni pokazują, czego brakuje w polisie rodziny i firmy
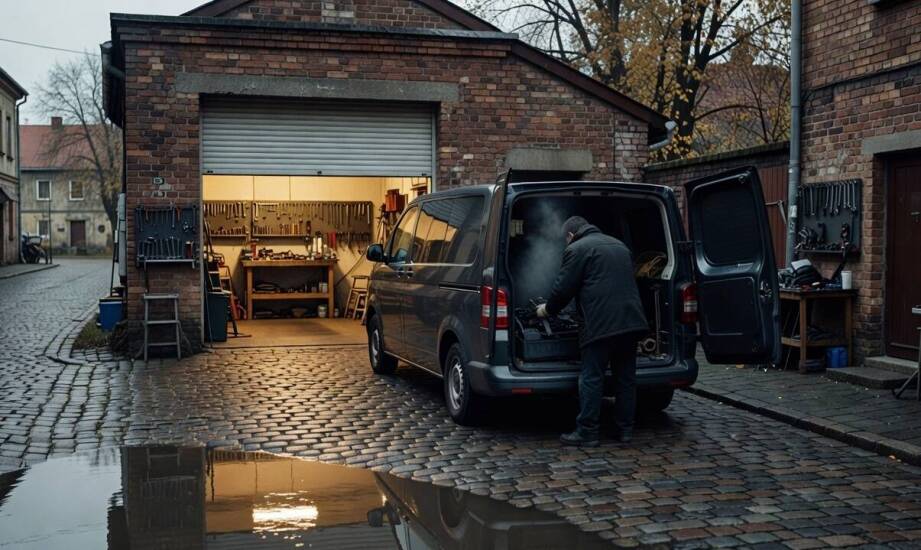
Codzienne sytuacje drogowe i pogodowe często obnażają braki w posiadanych polisach, pokazując prawdziwą wartość odpowiednio dobranych wariantów. Uszkodzenie zaparkowanego pojazdu przez nieznanego sprawcę czy zerwany dach po gwałtownej wichurze uświadamiają, że podstawowy zakres dokumentu nie zawsze wystarcza na pokrycie strat. Statystyki rynkowe bezwzględnie potwierdzają tę regułę. Według danych z 2025 roku aż 23 procent zgłaszanych szkód z komunikacyjnego OC stanowiły kolizje podczas manewrów na parkingach, a średnia wartość szkody wyniosła w tamtym okresie 12 407 zł. Podobne luki w ochronie ujawniają lokalne zjawiska atmosferyczne w Wielkopolsce. Burze regularnie powodują uszkodzenia elewacji, powalone drzewa na posesjach oraz zalania piwnic, co wymusza dokładną weryfikację posiadanego zabezpieczenia majątku.
Codzienne zdarzenia drogowe i pogodowe a ochrona mienia
Wzmożony ruch w aglomeracjach zauważalnie zwiększa prawdopodobieństwo drobnych stłuczek oraz awarii wymagających interwencji pomocy drogowej. Nowoczesne samochody posiadają zaawansowaną elektronikę pokładową, która jest na stałe zintegrowana ze zderzakami oraz lusterkami zewnętrznymi. Zniszczenie tych wrażliwych elementów podnosi koszty napraw o konieczność diagnostyki komputerowej i kalibracji czujników. Podstawowe OC sprawcy nie pokrywa uszkodzeń spowodowanych przez nieznane osoby na osiedlowym parkingu ani kradzieży własnego samochodu. Dobrowolne AC pozwala sfinansować naprawę w takich nietypowych sytuacjach, natomiast assistance komunikacyjne gwarantuje holowanie i organizację pojazdu zastępczego po nagłej awarii w trasie. Z kolei polisa NNW obejmuje następstwa nieszczęśliwych wypadków z udziałem kierowcy oraz podróżujących z nim pasażerów.
Wielkopolska regularnie mierzy się z intensywnymi burzami i lokalnymi gradobiciami, które niszczą dobytek prywatny. Tylko we wrześniu 2026 roku straż pożarna odnotowała w regionie setki interwencji związanych z powalonymi konarami oraz zerwanymi pokryciami dachowymi. Silny wiatr uszkadza rynny i świetliki, narażając właścicieli budynków na niespodziewane wydatki remontowe. Dobrze skonstruowane ubezpieczenie majątkowe obejmuje zdarzenia losowe takie jak huragan, uderzenie pioruna czy grad. Przy zawieraniu umowy trzeba jednak weryfikować ewentualne karencje dotyczące specyficznych ryzyk naturalnych, na przykład nagłej powodzi.
Ochrona zdrowia i stabilność lokalnych firm w obliczu zdarzeń losowych
Sytuacje nieprzewidziane dotykają również sfery prywatnej i zawodowej, gdzie priorytetem staje się szybki powrót do pełnej sprawności lub utrzymanie ciągłości operacyjnej biznesu. Korzystanie z publicznego systemu opieki zdrowotnej nierzadko wiąże się z długim czasem oczekiwania na standardową wizytę u specjalisty czy badania obrazowe. Prywatne polisy medyczne uzupełniają państwowy system, zapewniając sprawniejszą diagnostykę i dostęp do lekarzy. Umożliwiają one szybsze konsultacje u kardiologów, ortopedów czy endokrynologów, zazwyczaj bez konieczności uzyskiwania wcześniejszego skierowania. Należy jedynie pamiętać, że umowy medyczne tego typu zawierają określone okresy karencji na wybrane, bardziej skomplikowane świadczenia.
Przedsiębiorcy muszą dodatkowo zabezpieczyć swoje zaplecze sprzętowe oraz zatrudnioną kadrę. Małe firmy działające regionalnie są niezwykle wrażliwe na wszelkie przerwy w bieżącym funkcjonowaniu. Ubezpieczenie mienia firmowego chroni budynki, specjalistyczne maszyny i środki obrotowe przed pożarem, kradzieżą z włamaniem oraz nieprzewidzianymi zdarzeniami losowymi. Ważnym elementem jest także OC działalności gospodarczej, które skutecznie zabezpiecza finanse przed roszczeniami wysuwanymi przez osoby trzecie. Analizując węższe, lokalne ubezpieczenia we Wrześni, właściciele małych firm mogą również zdecydować się na specjalistyczną polisę od utraty zysku. Rozszerzenie tego typu pokrywa koszty stałe i niezrealizowane przychody w czasie przestoju spowodowanego zniszczeniem majątku. Praktyka rynkowa pokazuje, że Pośrednictwo Ubezpieczeniowe Szymon Drzewiecki dopasowuje dodatkowo zakres ochrony pracowników poprzez odpowiednio skonstruowane polisy NNW oraz pakiety assistance firmowego.
Budowanie skutecznej ochrony osobistej i firmowej wymaga logicznej priorytetyzacji potencjalnych ryzyk. W pierwszej kolejności należy rzetelnie zabezpieczyć się przed zdarzeniami najbardziej prawdopodobnymi w codziennym funkcjonowaniu, które mogą znacząco obciążyć finanse. Należą do nich w szczególności szkody parkingowe, nagłe awarie pojazdów w trasie czy poważne uszkodzenia budynków wywołane przez gwałtowne zjawiska atmosferyczne. Dopiero w kolejnym kroku warto rozszerzać zakres ochrony o elementy uzupełniające. Zalicza się do nich szybszy dostęp do prywatnej opieki medycznej, ubezpieczenie od niespodziewanej przerwy w działalności firmy czy pakiety assistance. Taka przemyślana kolejność doboru produktów pozwala stworzyć stabilną poduszkę bezpieczeństwa, która realnie chroni domowy oraz firmowy budżet przed trudnymi do sfinansowania wydatkami.
Kategorie artykułów
Polecane artykuły
Uprawnienia księgowe, licencje i polisa OC — co zmieniają w obsłudze firmowych rozliczeń
Błędy w firmowych rozliczeniach potrafią ujawnić się po wielu miesiącach, najczęściej w momencie wezwania z urzędu skarbowego do złożenia wyjaśnień. Przedsiębiorca decydujący się na powierzenie rachunkowości zewnętrznemu podmiotowi nierzadko kieruje się wyłącznie deklaracjami o wieloletnim stażu na
Jak rodzaj obiektu zmienia strategię postępowania wobec szkodników w mieszkaniu, biurze, magazynie i placówce medycznej
Ten sam szkodnik w mieszkaniu, biurze, magazynie i placówce medycznej generuje zupełnie odmienne poziomy ryzyka. Funkcja budynku determinuje wybór procedur reakcji oraz rodzaj użytych środków. W placówkach medycznych obecność owadów radykalnie zwiększa prawdopodobieństwo wystąpienia zakażeń krzyżowy